Bà T.H.Y có bằng Thạc sĩ ngành Phân tích dữ liệu, hiện giữ chức vụ Trưởng phòng Phân tích dữ liệu tại một doanh nghiệp nước ngoài ở Việt Nam (doanh nghiệp đăng ký mã ngành 6219 - Lập trình máy tính khác, CPC 842). Công việc trực tiếp là phân tích dữ liệu lớn và triển khai các giải pháp trí tuệ nhân tạo (AI).
Căn cứ Nghị định 253/2026/NĐ-CP quy định miễn thuế TNCN trong 05 năm đối với nhân lực phát triển công nghệ cao. Bà Y. hỏi với bằng cấp, vị trí công việc và mã ngành kinh doanh của công ty như trên, bà Y có thuộc đối tượng được hưởng ưu đãi miễn thuế TNCN hay không? Nếu thuộc đối tượng ưu đãi, hồ sơ, trình tự và thủ tục kê khai với cơ quan thuế thực hiện như thế nào?
Thuế Thành phố Hồ Chí Minh trả lời như sau:
Căn cứ Điều 42 Nghị định số 253/2026/NĐ-CP ngày 30 tháng 6 năm 2026 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân quy định:
“Điều 42. Miễn thuế đối với cá nhân là nhân lực công nghệ cao
1. Miễn thuế thu nhập cá nhân trong thời hạn 05 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghệ cao trong các trường hợp sau:
a) Thu nhập từ thực hiện hoạt động nghiên cứu và phát triển công nghệ cao thuộc Danh mục công nghệ cao được ưu tiên đầu tư phát triển, Danh mục sản phẩm công nghệ cao được khuyến khích phát triển theo quy định của pháp luật về công nghệ cao;
b) Thu nhập từ hoạt động nghiên cứu và phát triển công nghệ chiến lược thuộc Danh mục công nghệ chiến lược, Danh mục sản phẩm công nghệ chiến lược theo quy định của pháp luật về công nghệ cao.
2. Việc xác định nhân lực công nghệ cao thực hiện hoạt động nghiên cứu và phát triển công nghệ cao hoặc công nghệ chiến lược thuộc Danh mục công nghệ cao được ưu tiên đầu tư phát triển hoặc Danh mục công nghệ chiến lược, Danh mục sản phẩm công nghệ chiến lược theo quy định của pháp luật về công nghệ cao. Một số trường hợp cụ thể như sau:
a) Việc xác định nhân lực công nghệ cao theo quy định tại khoản 1 Điều này làm căn cứ thực hiện miễn thuế được thực hiện theo quy định tại Điều 13 Luật Công nghệ cao và các văn bản hướng dẫn thi hành;
b) Việc xác định hoạt động nghiên cứu và phát triển công nghệ cao hoặc công nghệ chiến lược thuộc Danh mục công nghệ cao được ưu tiên đầu tư phát triển, Danh mục sản phẩm công nghệ cao được khuyến khích phát triển; Danh mục công nghệ chiến lược, Danh mục sản phẩm công nghệ chiến lược được thực hiện theo quy định tại Điều 11 và Điều 12 của Luật Công nghệ cao và các văn bản hướng dẫn thi hành.
3. Thời gian miễn thuế tính liên tục kể từ tháng phát sinh thu nhập được miễn thuế. Trường hợp phát sinh thu nhập trong tháng thì thời gian tính miễn thuế được tính đủ tháng.
4. Trường hợp cả nhân vừa có thu nhập từ tiền lương, tiền công được miễn thuế theo quy định tại khoản 1 Điều này, vừa có thu nhập từ tiền lương, tiền công khác thì số thuế thu nhập cá nhân được miễn được xác định như sau:
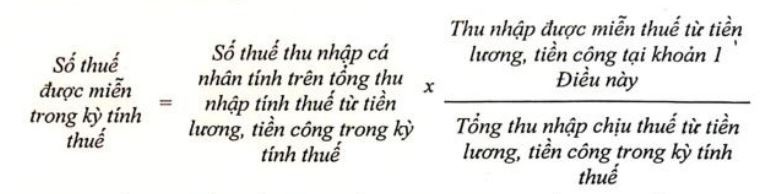
5. Việc khấu trừ thuế, quyết toán thuế theo quy định tại Điều 50 và Điều 51 của Nghị định này."
Căn cứ quy định nêu trên, đề nghị bà TT.H.Y dựa trên tính chất thực tế của công việc của mình để đối chiếu với các quy định tại Luật Công nghệ cao và các văn bản hướng dẫn thi hành để xác định thu nhập được miễn thuế theo đúng quy định pháp luật.