Hộ kinh doanh gara sửa chữa ô tô kính đề nghị Cơ quan thuế hướng dẫn cụ thể về tỷ lệ phần trăm thuế GTGT và thuế TNCN tính trên doanh thu đối với các trường hợp phát sinh thực tế tại gara như sau:
Trường hợp 1: Thay thế phụ tùng , công lắp đặt Khi khách hàng mang xe vào xưởng, chúng tôi kiểm tra , báo giá và khi hoàn thành đều thể hiện chi tiết như trên báo giá,hóa đơn chúng tôi thể hiện rõ ràng tên, số lượng, đơn giá của từng loại phụ tùng thay thế riêng biệt (ví dụ: má phanh, lọc dầu, bugi, lốp xe...) và dòng tiền công lắp đặt, thay thế được thể hiện riêng. Chúng tôi tuyệt đối không ghi chung chung hay gộp tổng số tiền thành một cục là "Dịch vụ sửa chữa xe và chỉ thể hiện dòng tổng tiền".
Trường hợp 2: Thay thế phụ tùng, công lắp đặt, tiền sơn xe và tiền khắc phục hư hỏng Hóa đơn điện tử cũng như báo giá xuất cho khách hàng cũng được bóc tách chi tiết, rõ ràng thành từng hạng mục riêng biệt bao gồm: 1. Chi tiết tên và giá trị từng loại phụ tùng thay thế. 2. Tiền công lắp đặt, thay thế loại phụ tùng đó. 3. Tiền dịch vụ sơn xe. 4. Tiền công khắc phục hư hỏng (gò, hàn, phục hồi móp méo thân vỏ xe...).
Câu hỏi: Với việc hóa đơn đã phân định rõ ràng từng dòng như trên, Hộ kinh doanh phải áp dụng tỷ lệ phần trăm thuế GTGT và thuế TNCN cụ thể là bao nhiêu?
Thuế cơ sở 1 tỉnh Tuyên Quang có ý kiến như sau:
Căn cứ Luật Quản lý Thuế số 108/2025/QH15 ngày 10 tháng 12 năm 2025; Luật Thuế giá trị gia tăng số 48/2024/QH15 và các văn bản hướng dẫn thi hành; Luật Thuế thu nhập cá nhân số 109/2025/QH15;
Căn cứ Nghị định 68/2026/NĐ-CP ngày 05 tháng 3 năm 2026; Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh;
Căn cứ Thông tư 18/2026/TT-BTC ngày 05 tháng 3 năm 2026; Thông tư số 50/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư 18/2026/TT-BTC ngày 05 tháng 3 năm 2026 của Bộ trưởng Bộ Tài chính quy định về hồ sơ, thủ tục Quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Thuế suất theo phương pháp tính trên tỷ lệ % doanh thu
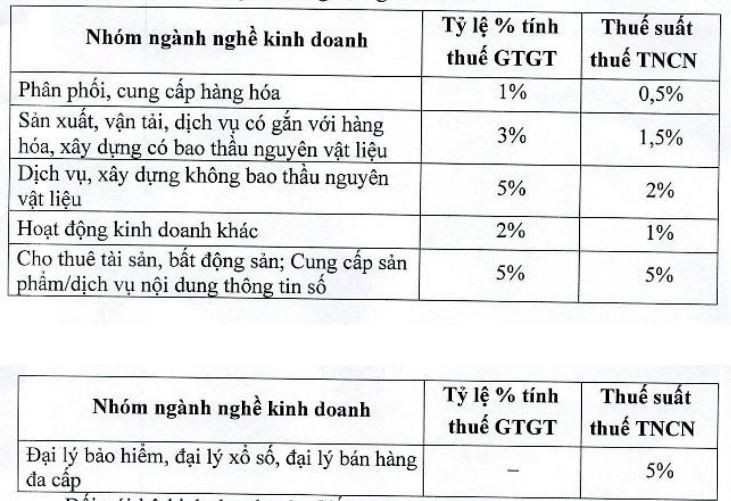
Nếu hộ kinh doanh áp dụng phương pháp tính thuế trực tiếp trên doanh thu, tỷ lệ thuế suất tùy theo từng nhóm ngành nghề như sau:
Đối với hộ kinh doanh trên Giấy chứng nhận đăng ký hộ kinh doanh phải đầy đủ các ngành nghề kinh doanh đã được đăng ký theo giấy phép kinh doanh gồm: Mua bán phụ tùng ô tô và dịch vụ bảo dưỡng, sửa chữa ô tô.
+ Đối với hoạt động bán phụ tùng (không kèm dịch vụ sửa chữa), thì tỷ lệ % tính thuế GTGT là 1%, thuế TNCN là 0,5%;
+ Đối với dịch vụ sửa chữa bảo dưỡng (kèm theo phụ tùng, vật tư thay thế) thì tỷ lệ % tính thuế GTGT là 3%, thuế TNCN là 1,5%;
+ Đối với dịch vụ sửa chữa, bảo dưỡng (không bao gồm vật tư, phụ tùng thay thế) thì tỷ lệ % tính thuế GTGT là 5%, thuế TNCN là 2%.
Hải My