Công ty TNHH D.D kinh doanh về khách sạn, có ký kết hợp đồng với các nhà thầu nước ngoài như Agoda, Booking. Chi phí hoa hồng trả cho các nhà thầu này không bao gồm thuế GTGT và thuế TNDN (hay còn gọi là giá net), xin được gọi là A.
Doanh nghiệp thắc mắc 2 nội dung như sau:
1. Thuế suất thuế GTGT nhà thầu đối với trường hợp trên từ 01/07/2025 là 10% có đúng không?
2. Xác định doanh thu tính thuế như thế nào, cụ thể trong giai đoạn từ 01/07/2025 đến 11/03/2026 và giai đoạn từ 12/03/2026?
Thuế cơ sở 2 tỉnh Khánh Hòa giải đáp như sau:
1. Về thuế suất thuế GTGT và giá tính thuế GTGT:
Tại Điều 4 Chương I Luật thuế Giá trị gia tăng số 48/2024/QH15 ngày 26/11/2024 của Quốc hội quy định: “Điều 4. Người nộp thuế
4. Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số với tổ chức, cá nhân tại Việt Nam (sau đây gọi là nhà cung cấp nước ngoài); ...; tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thông qua kênh thương mại điện tử hoặc các nên tảng số thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài.
6. Chính phủ quy định chi tiết các khoản 1, 4 và 5 Điều này; quy định về người nộp thuế trong trường hợp nhà cung cấp nước ngoài cung cấp dịch vụ cho người mua là tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khẩu trừ thuế quy định tại khoản 4 Điều này. ";
Tại khoản 3 Điều 9 Chương II Luật thuế Giá trị gia tăng số 48/2024/QH15 ngày 26/11/2024 của Quốc hội quy định:
“Điều 9. Thuế suất
3. Mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không quy định tại khoản 1 và khoản 2 Điều này, bao gồm cả dịch vụ được các nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp cho tổ chức, cá nhân tại Việt Nam qua kênh thương mại điện tử và các nền tảng số.";
Tại Điều 13 Chương II Nghị định số 181/2025/NĐ-CP ngày 01/7/2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật thuế Giá trị gia tăng:
"Điều 13. Giá tính thuế đối với dịch vụ do tổ chức nước ngoài, cá nhân ở nước ngoài cung cấp
Đối với dịch vụ do tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam (sau đây gọi chung là Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài) có doanh thu phát sinh tại Việt Nam chưa thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ, không bao gồm các nhà cung cấp nước ngoài quy định tại khoản 4 Điều 4 (TMDT, NỀN TẢNG SỐ) của Luật Thuế giá trị gia tăng thì giá tính thuế giá trị gia tăng là toàn bộ doanh thu do cung cấp dịch vụ, dịch vụ gắn với hàng hóa thuộc đối tượng chịu thuế giá trị gia tăng mà Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài nhận được, chưa trừ các khoản thuế phải nộp, kể cả các khoản chi phí do Bên Việt Nam trả thay Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài (nếu có). Bộ Tài chính quy định chi tiết Điều này.”;
Tại điểm c Khoản 3 Điều 10 Thông tư số 69/2025/TT-BTC ngày 01/7/2025 của Bộ Tài chính quy định chi tiết một số điều của Luật thuế Giá trị gia tăng và hướng dẫn thực hiện Nghị định số 181/2025/NĐ-CP ngày 01 tháng 07 năm 2025 của chính phủ quy định:
"Điều 10. Hiệu lực thi hành
3. Bãi bỏ quy định tại:
c) Điều 6, Điều 9, Điều 12 và Điều 15 Thông tư số 103/2014/TT-BTC ngày 06 tháng 8 năm 2014 của Bộ trưởng Bộ Tài chính hướng dẫn thực hiện nghĩa vụ thuế áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam hoặc có thu nhập phát sinh tại Việt Nam.
2. Về doanh thu tính thuế TNDN
Tại điều 7 và Điều 10 Thông tư 20/2026/TT-BTC ngày 12/3/2026 của Bộ Tài chính quy định chi tiết một số điều của Luật thuế Thu nhập doanh nghiệp và Nghị định số 320/2025/NĐ-CP ngày 15 tháng 12 năm 2025 của Chính phủ quy định:
“Điều 7. Thuế thu nhập doanh nghiệp đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam quy định tại Điều 2, khoản 4 Điều 3 và khoản 3 Điều 12 của Nghị định số 320/2025/NĐ-CP
"4. Doanh thu tính thuế thu nhập doanh nghiệp đối với một số trường hợp cụ thể được xác định như sau:
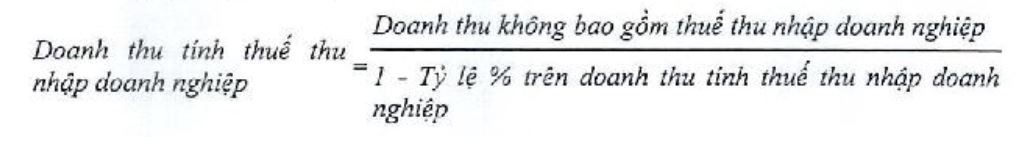
a) Trường hợp theo thỏa thuận tại hợp đồng nhà thầu, hợp đồng nhà thầu phụ, doanh thu nhà thầu nước ngoài, nhà thầu phụ nước ngoài nhận được không bao gồm thuế thu nhập doanh nghiệp phải nộp thì doanh thu tính thuế thu nhập doanh nghiệp được xác định theo công thức sau:
“Điều 10. Hiệu lực thi hành
4. Trường hợp hợp đồng nhà thầu, hợp đồng nhà thầu phụ đang áp dụng theo phương pháp hỗn hợp quy định tại Thông tư số 103/2014/TT-BTC ngày 06 tháng 8 năm 2014 của Bộ trưởng Bộ Tài chính hướng dẫn thực hiện nghĩa vụ thuế áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam hoặc có thu nhập phát sinh tại Việt Nam được ký kết trước ngày Thông tư này có hiệu lực thì việc xác định nghĩa vụ thuế thu nhập doanh nghiệp tiếp tục thực hiện như quy định tại các văn bản quy phạm pháp luật có hiệu lực tại thời điểm ký kết hợp đồng.
Căn cứ các quy định trên:
- Từ ngày 01/07/2025 trường hợp tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thông qua kênh thương mại điện tử hoặc các nền tảng số thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài, trong đó thuế GTGT áp dụng mức thuế suất 10%, doanh thu tính thuế giá trị gia tăng là doanh thu mà nhà cung cấp nước ngoài nhận được theo quy định tại Luật thuế Giá trị gia tăng số 48/2024/QH15 và các văn bản quy phạm pháp luật hướng dẫn thi hành.
- Về doanh thu tính thuế TNDN trước và sau ngày 11/03/2026, đơn vị thực hiện theo quy định tại Thông tư số 103/2014/TT-BTC ngày 06 tháng 8 năm 2014 của Bộ Tài chính và Thông tư 20/2026/TT-BTC ngày 12/3/2026 của Bộ Tài chính.