thuế thu nhập doanh nghiệp

Dự thảo quy định chi tiết việc giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp
Bộ Tài chính đang dự thảo Nghị định quy định chi tiết Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
Đề xuất quy định mới về ưu đãi thuế thu nhập doanh nghiệp
Bộ Tài chính đang dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP.
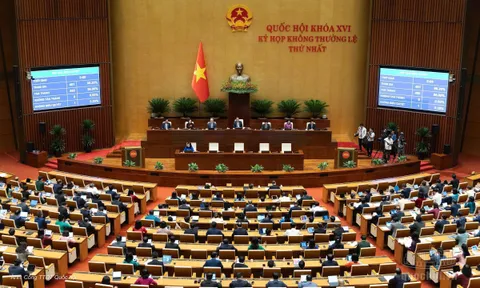
Quốc hội chốt giảm 30% thuế cho cá nhân, hộ kinh doanh có doanh thu dưới 10 tỷ đồng
Quốc hội thống nhất giảm 30% thuế thu nhập cá nhân và thu nhập doanh nghiệp trong năm 2026-2027, áp dụng với cá nhân, hộ kinh doanh và doanh nghiệp có doanh thu không quá 10 tỷ đồng/năm.
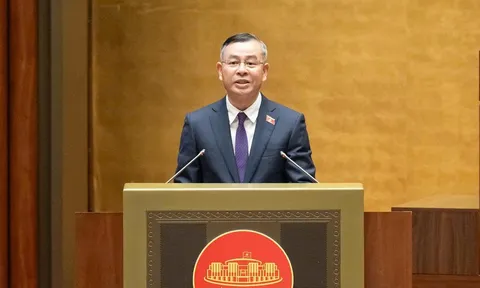
Ngưỡng 10 tỷ đồng là "điểm gãy" để hỗ trợ thuế cho doanh nghiệp nhỏ và hộ kinh doanh
Bộ trưởng Bộ Tài chính cho biết, ngưỡng doanh thu 10 tỷ đồng được lựa chọn nhằm hỗ trợ đại đa số hộ kinh doanh và doanh nghiệp nhỏ, đồng thời khẳng định chính sách sẽ được thiết kế theo hướng đơn giản, hạn chế tối đa nguy cơ lợi dụng ưu đãi.
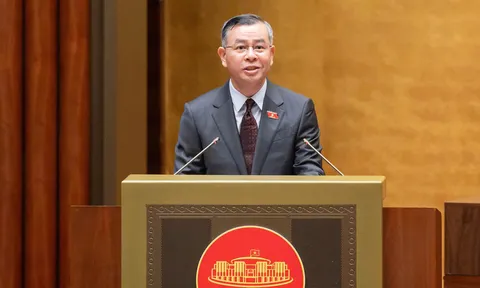
Trình Quốc hội đề xuất giảm 30% thuế cho cá nhân và DN có doanh thu không quá 10 tỷ đồng
Chính phủ đề xuất giảm 30% thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp phải nộp trong kỳ tính thuế 2026, 2027 với cá nhân kinh doanh, doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng.

Đề xuất giảm 30% thuế thu nhập đối với cá nhân, hộ kinh doanh, doanh nghiệp
Chính phủ đề xuất giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp của kỳ tính thuế năm 2026, 2027 đối với cá nhân, hộ kinh doanh, doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng.

Đề xuất mới về thuế TNDN bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu
Bộ Tài chính đang dự thảo Nghị quyết của Quốc hội về việc sửa đổi, bổ sung một số điều của Nghị quyết số 107/2023/QH15 ngày 29/11/2023 của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu.

Phí BOT khi cử nhân viên đi công tác có được tính vào chi phí được trừ khi xác định thu nhập chịu thuế?
Khoản phí sử dụng đường bộ (BOT) phát sinh trong chuyến đi khi công ty cử nhân viên đi công tác (được thanh toán thông qua tài khoản ePass/VETC gắn trên phương tiện của tài xế là bên thứ 3) nếu đáp ứng đủ điều kiện được tính vào chi phí được trừ khi xác định thu nhập chịu thuế.
Gia hạn thời hạn nộp thuế GTGT, thuế TNDN, thuế TNCN và tiền thuê đất trong năm 2026
Chính phủ vừa ban hành Nghị định 245/2026/NĐ-CP ngày 27/6/2026 gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026.

Doanh nghiệp nhỏ và vừa tăng trưởng về quy mô trong 3 năm đầu có được miễn thuế nữa không?
Doanh nghiệp nhỏ và vừa thành lập năm 2025 nhưng trong năm 2026-2027, doanh nghiệp tăng trưởng về quy mô, không còn là doanh nghiệp vừa nữa thì có tiếp tục được hưởng ưu đãi miễn thuế theo Nghị định số 20/2026/NĐ-CP không?

Trả lương cho nhân viên bằng tiền mặt dưới 5 triệu đồng/tháng có phải chi phí được trừ khi quyết toán thuế TNDN?
Khoản chi thanh toán tiền lương, tiền công từng lần có giá trị dưới 05 triệu đồng bằng tiền mặt cho người lao động nếu có đủ chứng từ theo quy định thì doanh nghiệp được tính khoản chi này vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
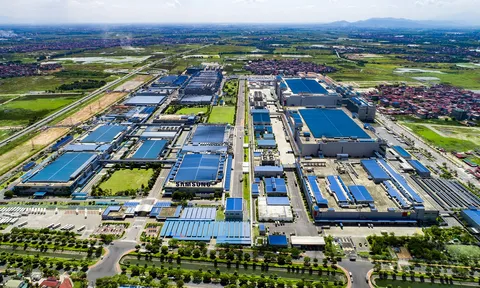
Dự án đầu tư tại khu công nghiệp có được hưởng ưu đãi thuế TNDN?
Từ ngày 01/10/2025, dự án đầu tư mới/mở rộng thực hiện tại khu công nghiệp được cấp Giấy chứng nhận đăng ký đầu tư hoặc được chấp thuận chủ trương đầu tư theo quy định không được hưởng ưu đãi thuế TNDN theo điều kiện địa bàn.
Doanh nghiệp FDI mới thành lập có được miễn thuế TNDN 3 năm đầu?
Doanh nghiệp FDI đáp ứng điều kiện có được miễn thuế thu nhập doanh nghiệp theo Nghị quyết 198/2025/QH15 ngày 17/05/2025 và Nghị định số 20/2026/NĐ-CP ngày 15/01/2026 hay không?
Thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp trong một số trường hợp
Bộ Tài chính hướng dẫn thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp trong một số trường hợp quy định tại điểm c khoản 2 Điều 8 và khoản 3 Điều 12 của Nghị định số 320/2025/NĐ-CP.

Quy định miễn thuế thu nhập doanh nghiệp đối với doanh nghiệp mới ra sao?
Bộ Tài chính vừa có hướng dẫn về việc miễn thuế thu nhập doanh nghiệp đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu.

Doanh nghiệp thành lập cuối năm 2025 có được gộp báo cáo tài chính và quyết toán thuế TNDN vào năm 2026 không?
Một doanh nghiệp thành lập tháng 10/2025 thì có thể gộp báo cáo tài chính và quyết toán thuế thu nhập doanh nghiệp (TNDN) năm 2025 vào năm 2026 được không?

Phát sinh doanh thu ngoài địa bàn được ưu đãi thuế thu nhập doanh nghiệp xử lý như thế nào?
Các khoản thu nhập không phát sinh trên địa bàn ưu đãi đầu tư, không thuộc thu nhập từ hoạt động sản xuất kinh doanh của dự án đầu tư thì không được hưởng ưu đãi thuế thu nhập doanh nghiệp.

Quy định chi tiết về miễn, giảm thuế thu nhập với doanh nghiệp khởi nghiệp
Công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, doanh nghiệp khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp... được miễn thuế, giảm thuế thu nhập doanh nghiệp trong thời hạn.

Trường hợp nào được ưu đãi thuế thu nhập doanh nghiệp?
Chính phủ ban hành Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp. Trong đó, đáng chú ý là các quy định liên quan đến ưu đãi thuế thu nhập doanh nghiệp.