Công ty chúng tôi có mời chuyên gia bên nước ngoài sang hướng dẫn kỹ thuật. Chuyên gia là người lao động của một công ty Trung Quốc. Phát sinh các chi phí đi lại, làm visa do công ty Việt Nam chi trả và họ xuất hóa đơn về công ty chúng tôi. Tiền sinh hoạt phí trả cho chuyên gia mỗi ngày 200.000 đồng và chi bằng tiền mặt cho chuyên gia. Không phát sinh chi phí trả cho bên công ty nước ngoài.
Thời gian chuyên gia ở Việt Nam để xử lý là 7 ngày, lương chuyên gia bên nước ngoài chi trả. Vậy trong trường hợp trên công ty chúng tôi phát sinh thuế nhà thầu hay thuế TNCN phải kê khai, khấu trừ không? Và người lao động nước ngoài có phải kê khai thuế TNCN cho phần lương nhận được trong thời gian làm tại Việt Nam không?
Thuế thành phố Hải Phòng có ý kiến như sau:
1/ Về thuế thu nhập cá nhân:
Căn cứ Nghị định số 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành luật thuế thu nhập cá nhân:
Tại khoản 1 Điều 3 về người nộp thuế, quy định:
“1. Người nộp thuế thu nhập cá nhân là cá nhân cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật Thuế thu nhập cá nhân phát sinh trong và ngoài lãnh thổ Việt Nam và cá nhân không cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật Thuế thu nhập cá nhân phát sinh trong lãnh thổ Việt Nam.”
Tại khoản 1 Điều 4 về cá nhân cư trú, quy định:
“Cả nhân cư trú là cá nhân đáp ứng một trong các điều kiện theo quy định tại khoản 2 Điều 2 của Luật Thuế thu nhập cá nhân và được quy định chi tiết như sau:
1. Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam. Trong đó, đối với cá nhân nhập cảnh, xuất cảnh, ngày đến được tỉnh là một ngày, ngày đi được tỉnh là một ngày, trường hợp nhập cảnh và xuất cảnh trong cùng một ngày thì được tính chung là một ngày cư trú. Ngày đến và ngày đi được căn cứ vào chứng thực của cơ quan quản lý xuất nhập cảnh trên hộ chiếu, giấy thông hành hoặc các tài liệu liên quan tới mục đích nhập cảnh, xuất cảnh của cá nhân khi đến và khi rời Việt Nam.
Cá nhân có mặt tại Việt Nam theo quy định tại khoản này là sự hiện diện của cả nhân đó trên lãnh thổ Việt Nam.”
Tại khoản 1, khoản 2 Điều 8 về thu nhập từ tiền lương, tiền công, quy định:
“Thu nhập từ tiền lương, tiền công quy định tại khoản 2 Điều 3 của Luật Thuế thu nhập cá nhân bao gồm:
1. Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công mà người lao động nhận được từ người sử dụng lao động dưới mọi hình thức bằng tiền hoặc không bằng tiền.
2. Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền mà cả nhân nhận được từ tổ chức, cá nhân, người sử dụng lao động dưới mọi hình thức:
h) Tiền nhà ở, điện, nước và các dịch vụ kèm theo (nếu có)
Trường hợp tiền thuê nhà ở, điện, nước và các dịch vụ kèm theo (nếu có) do người sử dụng lao động trả thay thì tính vào thu nhập chịu thuế của cả nhân theo số thực tế trả thay nhưng không vượt quá 15% tổng thu nhập chịu thuế của người lao động phát sinh tại đơn vị chưa bao gồm tiền thuê nhà, điện nước và dịch vụ kèm theo (nếu có);"
Tại Điều 64 về thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công, quy định:
“1. Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cả nhân không cư trú được xác định bằng tổng số tiền lương, tiền công mà cá nhân nhận được do thực hiện công việc tại Việt Nam nhân (x) với thuế suất 20%.
2. Thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định như đối với thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công của cả nhân cư trú.
3. Việc xác định thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công tại Việt Nam trong trường hợp cả nhân không cư trú làm việc đồng thời ở Việt Nam và nước ngoài nhưng không tách riêng được phần thu nhập phát sinh tại Việt Nam thực hiện theo công thức sau:
b) Đối với các trường hợp cả nhân người nước ngoài hiện diện tại Việt Nam:
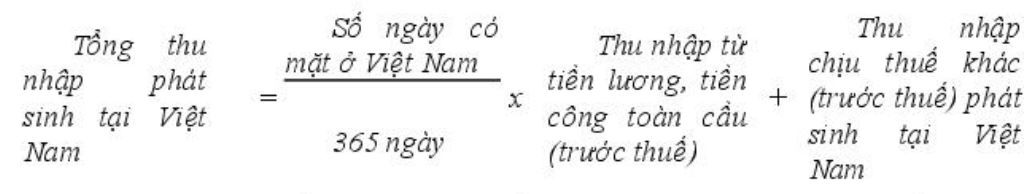
Thu nhập chịu thuế khác (trước thuế) phát sinh tại Việt Nam tại điểm a và b khoản này là các khoản lợi ích khác bằng tiền hoặc không bằng tiền mà người lao động được hưởng ngoài tiền lương, tiền công do người sử dụng lao động trả hoặc trả thay cho người lao động.
4. Thời điểm xác định thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú là thời điểm tổ chức, cá nhân ở Việt Nam trả thu nhập cho cả nhân không cư trú hoặc thời điểm cá nhân không cư trú nhận được thu nhập.
5. Việc khấu trừ thuế, khai thuế thay, nộp thuế thay thực hiện theo quy định tại Điều 67 của Nghị định này và pháp luật về quản lý thuế.”
Tại khoản 1 Điều 67 về khấu trừ thuế, khai thuế thay, nộp thuế thay
“1. Tổ chức, cá nhân chi trả thu nhập (kể cả chủ quản nền tảng thương mại điện tử, nền tảng số khác có chức năng đặt hàng trực tuyến và chức năng thanh toán, tổ chức ký hợp đồng làm đại lý bán đúng giả đối với hoạt động bảo hiểm, xổ số, bán hàng đa cấp, tổ chức ký hợp đồng với cả nhân thực hiện hoạt động môi giới; tổ chức, cá nhân trả thu nhập cho cá nhân không cư trú; tổ chức, cá nhân là bên Việt Nam hoàn trả chi phí tiền lương, tiền công cho bên nước ngoài) trước khi chi trả các khoản thu nhập cho cá nhân có trách nhiệm thực hiện khấu trừ và nộp số thuế đã khấu trừ của người nộp thuế, trừ các khoản thu nhập quy định tại khoản 4 Điều này.”
Căn cứ các quy định trên, trường hợp Công ty có mời chuyên gia nước ngoài sang hướng dẫn kỹ thuật là cá nhân không cư trú tại Việt Nam có phát sinh chi phí đi lại, chi phí làm visa và tiền sinh hoạt phí do công ty chi trả thì các khoản chi trả này được tính vào thu nhập chịu thuế TNCN của cá nhân người nước ngoài. Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công, xác định thu nhập tính thuế, thuế suất, khấu trừ, kê khai và nộp thuế của cá nhân không cư trú công ty xác định theo quy định tại Nghị định số 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ (trích dẫn nêu trên).
Khi khấu trừ thuế TNCN Công ty phải cấp chứng từ khấu trừ thuế theo quy định tại khoản 1 Điều 24 Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
2/ Về thuế nhà thầu:
Căn cứ khoản 5, khoản 8 Điều 9 về thuế giá trị gia tăng áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam Thông tư số 69/2025/TT-BTC ngày 01/7/2025 của Bộ Tài chính, quy định:
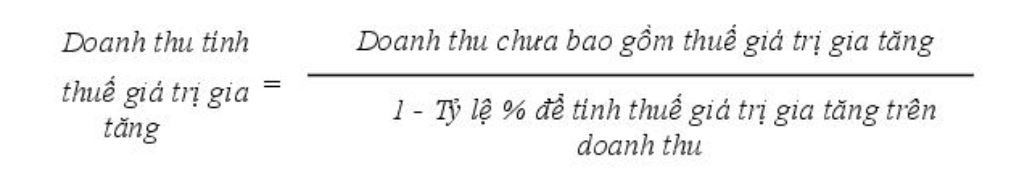
"5. Doanh thu tính thuế giá trị gia tăng đối với một số trường hợp cụ thể được xác định như sau:
a) Trường hợp theo thỏa thuận tại hợp đồng nhà thầu, hợp đồng nhà thầu phụ, doanh thu Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài nhận được không bao gồm thuế giá trị gia tăng phải nộp thì doanh thu tỉnh thuế giá trị gia tăng phải được quy đổi thành doanh thu có thuế giá trị gia tăng và được xác định theo công thức sau:
8. “Hợp đồng nhà thầu” quy định tại Thông tư này là hợp đồng, thỏa thuận hoặc cam kết giữa Nhà thầu nước ngoài và Bên Việt Nam. “Hợp đồng nhà thầu phụ” quy định tại Thông tư này là hợp đồng, thỏa thuận hoặc cam kết giữa Nhà thầu phụ và Nhà thầu nước ngoài, trong đó, Nhà thầu phụ gồm Nhà thầu phụ nước ngoài và Nhà thầu phụ Việt Nam."
Căn cứ điểm a khoản 4 Điều 7 về thuế thu nhập doanh nghiệp đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam, quy định:
"4. Doanh thu tính thuế thu nhập doanh nghiệp đối với một số trường hợp cụ thể được xác định như sau:
a) Trường hợp theo thỏa thuận tại hợp đồng nhà thầu, hợp đồng nhà thầu phụ, doanh thu nhà thầu nước ngoài, nhà thầu phụ nước ngoài nhận được không bao gồm thuế thu nhập doanh nghiệp phải nộp thì doanh thu tính thuế thu nhập doanh nghiệp được xác định theo công thức sau:
Từ các căn cứ nêu trên, Thuế thành phố Hải Phòng trả lời theo nguyên tắc như sau:
Trường hợp Công ty có thỏa thuận với bên nước ngoài về việc cử chuyên gia sang hướng dẫn kỹ thuật không phát sinh chi phí trả cho bên nước ngoài thì không thuộc trường hợp kê khai tính thuế nhà thầu tại Việt Nam.
Trường hợp Công ty không có thỏa thuận với bên nước ngoài hoặc về việc cử chuyên gia sang hướng dẫn kỹ thuật có phát sinh chi phí trả cho bên nước ngoài thì thuộc trường hợp kê khai tính thuế nhà thầu tại Việt Nam.
Đề nghị Công ty căn cứ vào hồ sơ, tài liệu thực tế, đối chiếu với các quy định pháp luật liên quan để thực hiện theo đúng quy định.
Hải My